Введение в заем под залог Bitcoin
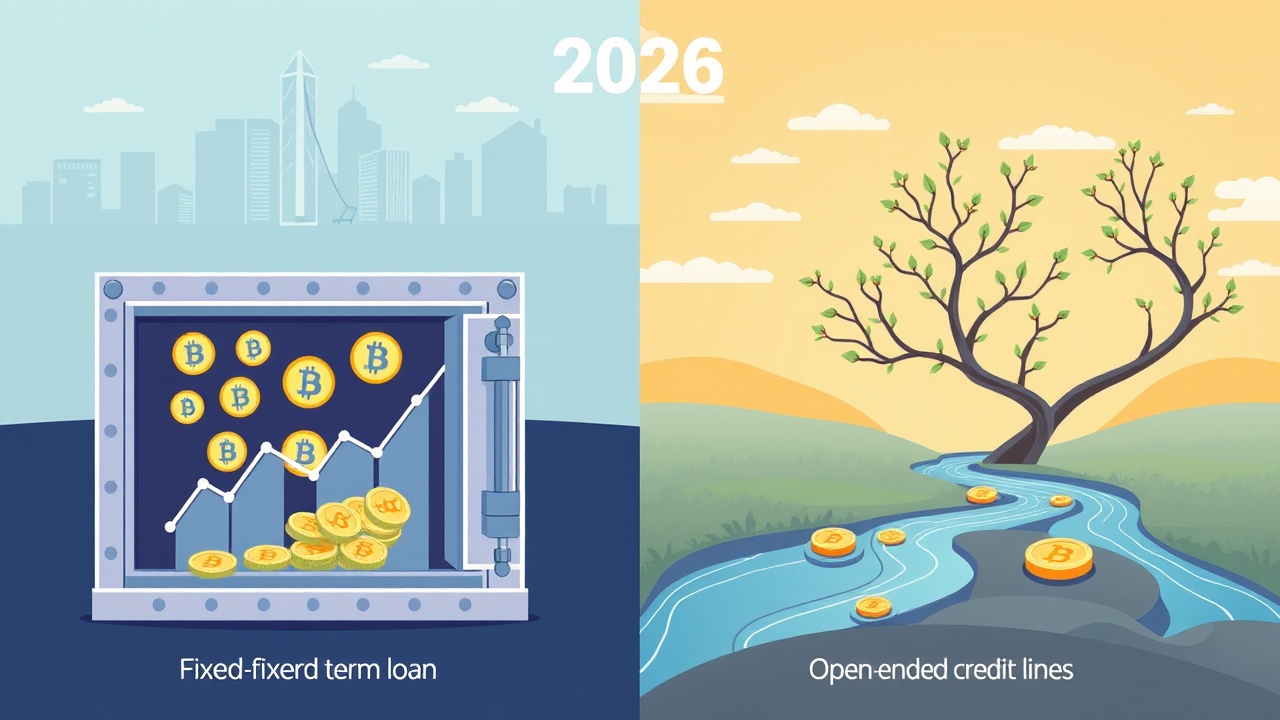
Заем под залог Bitcoin — это не новость. За последнее десятилетие этот рынок отошел от срочных займов и направился к открытым кредитным линиям, и способ, которым держатели получают наличные, изменился вместе с ним. В этой статье мы рассмотрим основы кредитования и разумного заимствования.
Проблема конвертации криптовалюты
«Продавать или не продавать» — распространенная тема в горячих обсуждениях на Reddit. Чтобы купить товары в реальном мире или покрыть повседневные расходы, держатели все еще должны конвертировать криптовалюту обратно в фиатную валюту, но есть несколько причин дважды подумать, прежде чем это сделать. Отказ от всех будущих ценовых приростов — это лишь часть проблемы. В зависимости от юрисдикции, продавцы могут сразу же столкнуться с налогом на прирост капитала.
Решение от крипто-кредиторов
Крипто-кредиторы нашли решение этой головоломки: отделение покупательной способности от собственности. Криптовалюта временно передается кредитору или помещается в смарт-контракт DeFi в качестве залога, а заемщик получает фиат или стейблкоины в ответ. Платформа освобождает залог (с его потенциальным ростом) после погашения займа.
Формы кредитования
Кредитование бывает в двух основных формах: срочные займы и кредитные линии, следуя одной и той же основной логике. Вместо того чтобы обналичивать Bitcoin или Ethereum, заемщики размещают их в качестве залога и получают фиат или стейблкоины, часто в течение нескольких минут.
Оценка кредитоспособности
Банки оценивают доход и кредитную историю, в то время как платформы, которые кредитуют криптовалюту, будь то крипто-крипто или крипто-фиат, в основном смотрят на одно: достаточно ли залога для обеспечения займа. Эта модель устраняет несколько ограничений традиционных финансов, включая бумажную работу и, в определенной степени, географические ограничения, хотя доступность продуктов все еще варьируется в зависимости от региона.
Условия срочного займа и кредитной линии
Срочный криптовалютный заем блокирует залог на установленный срок (обычно от одного месяца до года) с фиксированной процентной ставкой. Условия погашения варьируются: некоторые кредиторы требуют только ежемесячные платежи по процентам с основной суммой, подлежащей выплате в конце; другие накапливают проценты, которые выплачиваются полностью по истечении срока.
Кредитная линия не имеет конечной даты или фиксированного графика. Она пополняется по мере погашения пользователями и может также позволить заимствовать под залог корзины криптовалют. Пользователи Clapp, например, могут комбинировать до 25 активов и менять их, пока линия активна. Процентные ставки часто плавающие в зависимости от LTV.
Централизованное и децентрализованное кредитование
Централизованное (CeFi) и децентрализованное (DeFi) кредитование сосуществует и работает по-разному за кулисами. Для многих это выбор между знакомством и поддержкой клиентов против псевдонимности. На платформах DeFi кредитование полностью осуществляется на смарт-контрактах, которые являются автоматическими соглашениями типа «если-то» на публичной блокчейн.
Преимущества и риски
Существует несколько причин, по которым люди выбирают заем под залог криптовалюты: сохранить свой потенциал роста, быстро получить наличные и избежать налогооблагаемой продажи. После размещения криптовалюты в качестве залога заемщик остается подвержен ее цене на протяжении всего срока займа или кредитной линии, если она не ликвидирована.
Представьте себе держателя, который берет крипто-заем под 1 BTC на год, в течение которого цена вырастает на 50%. Все приросты, за вычетом уплаченных процентов, остаются у него, а не у кредитора. Когда заем погашается, залог освобождается.
Налогообложение и ликвидация
Во многих юрисдикциях продажа криптовалюты за фиат или даже обмен одной криптовалюты на другую создает налоговые обязательства. В Соединенных Штатах IRS рассматривает виртуальную валюту как собственность, поэтому правила похожи на правила для акций: продажа акций Tesla и Bitcoin с прибылью обе вызывает налог на прирост капитала.
Падение цен также является проблемой для заемщиков. Поскольку залог теряет в стоимости, LTV растет, и если он пересекает порог ликвидации платформы (более 90% на Clapp), часть залога продается для восстановления здорового соотношения. В случае резкого падения такая продажа может произойти близко к дну, что является худшим временем для продажи.
Заключение
Какой бы формат ни подходил, проверьте порог ликвидации наряду с комиссиями и условиями погашения. Заем для держателей криптовалюты предоставляет наличные без продажи, поэтому они сохраняют свою ценовую подверженность и могут не вызвать немедленное налогооблагаемое событие. Обратная сторона — риск ликвидации, который низкий LTV и некоторый запас капитала для пополнений помогают контролировать. Кредитные линии добавляют гибкость: нет фиксированной даты погашения, и по многозалоговым продуктам заемщик может добавлять, удалять или менять залоговые активы, пока линия открыта.